

- 英シンクタンクEmberが警告する「産業構造の転換点」
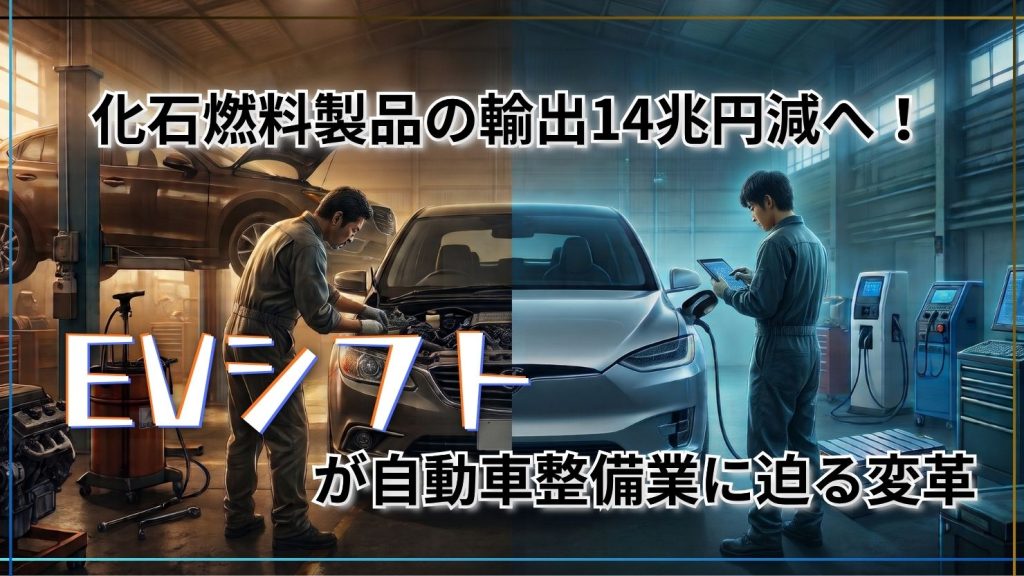
- 化石燃料機器輸出は半減以下(14兆円減)、エレクトロテックは倍増へ
- なぜ「HV強国・日本」がEVシフトを余儀なくされているのか
- なぜ輸出構造の変化が国内の自動車整備・部品市場に直結するのか
- 国内市場でも加速する車両の電動化と部品点数(3万点→2万点以下)の減少
- エンジン・吸排気系部品の需要縮小と、電子・バッテリー関連部品の台頭
- 自動車整備工場・部品サプライヤーが講じるべき3つの具体策
- 1. 「エーミング外注」が破綻する未来への備えと、高度EV診断体制の確立
- 2. 充電インフラ設置やバッテリー診断など新規収益源の開拓
- 3. 内燃機関専業からの脱却と次世代部品サプライチェーンへの参入
- 「2035年」は猶予ではない。今日から始める生き残りのためのアクション
世界の自動車産業が電動化へと急舵を切るなか、日本の自動車市場にもかつてない規模の産業構造の転換が迫っています。英国のエネルギー・気候シンクタンク「Ember」が発表した最新の報告書は、日本の化石燃料関連機器の輸出が今後10年で激減する試算を提示しました。
このマクロ経済の動きは、決して対岸の火事ではありません。完成車メーカーの輸出構造の劇的な変化は、国内サプライチェーンを通じて、各地域の自動車整備工場や部品サプライヤーの現場へと確実に波及します。本記事では、最新の調査レポートを紐解きながら、特定整備認証の取得やOBD検査への対応を一通り終えた自動車整備工場の経営者が、次の一手として講じるべき実践的な生存戦略を解説します。
英シンクタンクEmberが警告する「産業構造の転換点」
化石燃料機器輸出は半減以下(14兆円減)、エレクトロテックは倍増へ
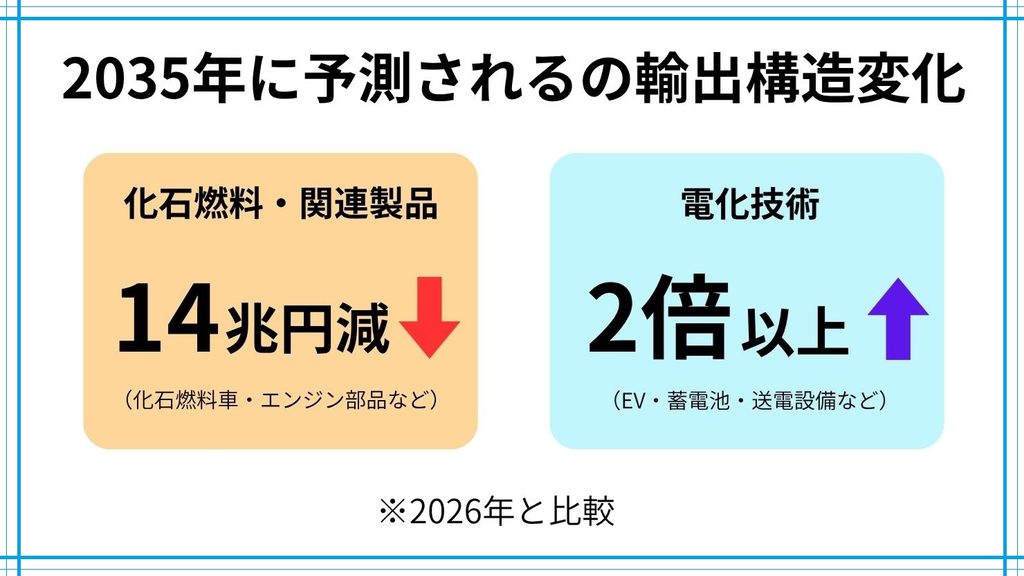
英国のシンクタンク「Ember」の試算によると、ガソリン車・ハイブリッド車(HV)・内燃機関部品などの「化石燃料関連製品」における日本の輸出額は、2024年の1,610億ドルから、2035年には約700億ドルへと激減する見通しです。日本円にして約14兆円(約900億ドル)規模の巨大な市場が消失することを意味します。
一方で、電気自動車(EV)、蓄電池、送電設備などの「エレクトロテック(電化技術)」分野の輸出額は、現在の440億ドル(世界5位)から35年までに2倍以上の880億ドル超へと急拡大すると予測されています。産業の主役が「エンジン」から「バッテリーとモーター」へ完全に交代する未来が、明確な数値として示されました。
なぜ「HV強国・日本」がEVシフトを余儀なくされているのか
日本は現在、世界のHV輸出シェアの約25%を握る圧倒的な強国ですが、EV分野におけるシェアはわずか約7%に留まっています。国内では「インフラの現実を見ても当面はHVが主流」という見方が根強いものの、自動車メーカーが完全なEV(BEV)への転換を急がざるを得ない理由は、グローバル市場における冷酷な現実にあります。
- 主要輸出国の法規制(ZEV規制)による締め出し 欧州連合(EU)や米国カリフォルニア州をはじめとする巨大市場では、2035年以降に走行時にCO2を排出する新車の販売が原則禁止されます。どれほど燃費性能が高くても、エンジンを搭載するHVのままでは「主要輸出先で合法的に新車販売できなくなる」という致命的なリスクを抱えています。
- 新興国市場における中国EVの急速な台頭 タイやインドネシアなど、かつて日本車がシェアの8割〜9割を独占していた東南アジア市場においても、安価で先進的な中国製EVがシェアを急速に侵食しています。タイでは政府のEV優遇策を背景に日本メーカーの現地工場が減産に追い込まれるなど、HV頼みのままでは新興国のパイすら一気に奪われる危機に直面しています。
- HV需要を含めた「内燃機関市場全体」のパイの縮小 Emberのレポートは「日本のHVが世界で人気であること」を認めた上で、それでも世界のEVシフトが急速に進むため、HVを含めた内燃機関車の輸出総額は半減以下になると警告しています。「HVが売れているから大丈夫」という現状維持シナリオ自体が、世界的な需要縮小によって立ち行かなくなると試算されています。
なぜ輸出構造の変化が国内の自動車整備・部品市場に直結するのか
国内市場でも加速する車両の電動化と部品点数(3万点→2万点以下)の減少
国内メーカーが生き残りをかけてグローバルモデルをEVへとシフトさせれば、量産効果や開発リソースの観点から、国内市場に流通する新型車も必然的にEV・電化車両が中心となります。
ここで整備工場にとって最大の死活問題となるのが、車両を構成する部品点数の劇的な減少です。従来の内燃機関車(エンジン車)が約3万点の部品で構成されているのに対し、EVの部品点数は約2万点以下にまで減少します。エンジンオイル、オイルフィルター、スパークプラグ、マフラー、ファンベルトなど、これまで定期的な交換需要を生み出し、整備工場の安定した「ベース収益」となっていた商材の多くが車両から姿を消しでしょう。
エンジン・吸排気系部品の需要縮小と、電子・バッテリー関連部品の台頭
物理的な消耗部品の交換作業が減る一方で、車両の「走るコンピューター化」が加速します。先進運転支援システム(ADAS)のセンサー類、大型リチウムイオンバッテリー、モーター制御ユニットなど、高度な電子制御部品が整備の主役となります。
これは「油と工具」を使った従来の機械的な整備から、スキャンツール(外部自己診断機)とパソコンを用いた「データ診断とソフトウェア・アップデート」へと、整備事業のコアバリューが完全に移行することを意味しています。
自動車整備工場・部品サプライヤーが講じるべき3つの具体策
特定整備制度の経過措置終了やOBD検査の本格運用を経て、多くの工場が認証取得や機器の配備を一通り完了させました。しかし、現場ではすでに「次世代の競争格差」が生まれ始めています。
1. 「エーミング外注」が破綻する未来への備えと、高度EV診断体制の確立
現状、多くの工場で「スペースやターゲット機材の導入コストが高く、月に数台の入庫では採算が合わないため外注している」というのは極めて合理的な判断です。しかし、この「外注頼み」が通用する期間は残りわずかかもしれません。
- 入庫車両のほぼ全車がADAS搭載車になる: 新車の衝突被害軽減ブレーキ義務化等に伴い、数年後には車検、バンパー脱着、ガラス交換、足回り整備などで入庫する車両の大半がエーミング必須となります。「たまの作業」から「日常業務」へと変わったとき、外注費の流出総額が機材の減価償却費を大きく上回る損益逆転が起きます。
- 外注ボトルの発生と納車遅延: 近隣のディーラーや外注先もキャパシティの限界を迎え、「外注に出すと納車まで1週間以上待たされる」事態が頻発します。迅速に作業を完結できない工場は、利便性を求める顧客から真っ先に敬遠されます。
まずはスペースの有効活用やマルチ対応ターゲットの導入でエーミングの内製化を図り、作業工賃を確実に自社の粗利として残す体制へシフトする必要があります。さらに、車検用の合否判定にとどまらず、高電圧回路の絶縁測定やバッテリーの深層診断まで自社でこなせる高度診断技術者の育成が、生き残りの決定打となるでしょう。
2. 充電インフラ設置やバッテリー診断など新規収益源の開拓
オイル交換等の従来型収益が減少する分を、EV特有の新たなサービスで補う事業モデルの構築が求められます。
- バッテリー劣化診断サービス: 中古EVの流通拡大や車検時に向け、バッテリーの健康状態(SOH:State of Health)を正確に測定・数値化して証明書を発行するサービス。
- EV専用タイヤの提案: EVは重量バッテリーの搭載とモーターの強大なトルクにより、タイヤ摩耗がエンジン車よりも早く進みます。耐荷重・静粛性・耐摩耗性に優れたEV専用タイヤの提案・交換は手堅い収益源になります。
- 充電インフラ事業への参入: 自社敷地への急速充電器設置による集客だけでなく、顧客の自宅や地元法人への普通充電器設置・配線工事の仲介・斡旋ビジネスの展開。
3. 内燃機関専業からの脱却と次世代部品サプライチェーンへの参入
部品サプライヤーや補機類の修理業者(ラジエーター、マフラー等)は、既存の熱管理・加工技術を新分野へ転用するピボット(事業転換)が必要です。 例えば、エンジンの冷却技術を「バッテリーおよびパワー半導体の熱管理(サーマルマネジメント)システム」のメンテナンスへ応用する、あるいは制御基板の修理やリビルト品事業へ領域を広げるなどの取り組みが挙げられます。不足する技術領域については、地域の電装専業店やIT事業者とのアライアンス(業務提携)を早期に結んでおくことが現実的な解決策となります。
「2035年」は猶予ではない。今日から始める生き残りのためのアクション
本記事の動向予測・データは、以下の一次情報に基づいています。
- 発行機関: Ember(英国のエネルギー・気候シンクタンク)
- 公表時期: 2026年11月11日
- レポート名: 『Japan and the electrotech revolution』
- 該当リンク: https://ember-energy.org/latest-insights/japan-and-the-electrotech-revolution/
- 報道媒体: 共同通信配信(47NEWS等)
レポートが示す「2035年に14兆円消失」という数値は、決して「あと約10年の猶予がある」という意味ではありません。新車販売の構成比が変われば、数年遅れて車検・整備市場の入庫構成が不可逆的に塗り替わります。現場ではすでに、電子制御やEVの重整備に対応できない工場からの「顧客離れ」と、先端技術に触れられない環境を嫌う「若手整備士の離職」という形で、静かな選別が始まっています。
この構造転換を生き抜くために、経営者が今週中に着手すべき具体的なアクションは以下の2点です。
- 自社の「内燃機関依存度」と「外注流出額」の可視化 直近1年間の売上伝票から、「エンジンオイル、プラグ、吸排気系部品」から得ている粗利の割合を算出してください。同時に、「ディーラー等へ外注しているエーミング費用や電装診断費」の年間総額を洗い出します。「将来消える利益」と「内製化すれば手元に残せる利益」の数値を正確に把握することが、すべての出発点です。
- 作業内製化と高電圧対応に向けた投資計画の策定 ADAS搭載車の入庫比率の伸びをシミュレーションし、エーミング作業の内製化スペース確保や機材導入の損益分岐点を検証してください。あわせて高電圧取扱い用の絶縁防具・テスターの整備、従業員の「低圧電気取扱特別教育」の受講計画を立てます。商工会議所やメインバンクに相談し、省力化や設備投資に関連する最新の補助金枠をリストアップして申請準備に入ることが推奨されます。
自動車整備業は、地域の安全とモビリティを根底で支える不可欠な社会インフラです。変化をただ待つ側から、設備と人材へ先手を打って投資する側へ回ること。これまでの「油と工具の技術力」に「データと電気の技術力」を掛け合わせた整備工場だけが、次の10年も選ばれ続ける工場として地域で確固たる基盤を築いていくことになります。