

- 1. 受託者賠償責任保険とは何か:名称の違いと基本構造
- 2. 顧客の保険が「使えない」理由:整備業者が直面する保険の盲点
- 3. 業界の実態:加入率は約3分の1という現実
- 4. 保険なしで事故が起きると何が起こるか:実際の事故事例と賠償額
- 事例①|回送中の対人事故(賠償額:約2,208万円)
- 事例②|車検場内でのブレーキ踏み間違い(賠償額:約543万円)
- 事例③|台風による受託車7台の水没(賠償額:約545万円)
- 事例④|整備ミスによるエンジン焼き付き(賠償額:約100万円)
- 事例⑤|受託車の盗難(賠償額:約250万円)
- 5. 受託者賠償責任保険が補償する4つの場面
- ① 保管施設内での管理中
- ② 移動・試運転のための施設外運転中
- ③ 保管中の盗難
- ④ 受託車運転中の対人・対物賠償
- 6. ディーラー・リース会社から業務委託を受けている工場が特に注意すべき点
- 7. 受託者賠償責任保険に加入する3つのメリット
- メリット① 高額賠償から会社を守れる
- メリット② 取引先(ディーラー・リース会社)との信頼関係を維持できる
- メリット③ 示談交渉・法律費用のサポートが受けられる
- 8. 整備工場で検討したい保険の全体マップ
- 整備振興会の「自動車整備業賠償共済保険」という選択肢
- まとめ
車検整備でお預かりしたお客様の車を工場まで回送する途中、横断歩道の歩行者と接触してしまった——。
そのとき、「顧客の任意保険で対応してもらえば良い」と思っていたとしたら、それは取り返しのつかない誤解である。
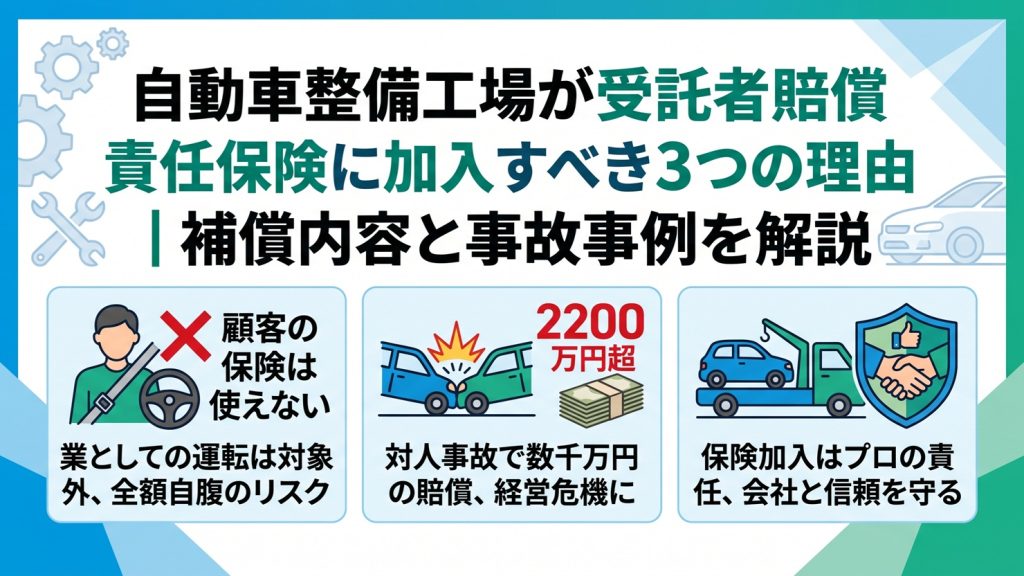
整備事業者が業務上で顧客の車を運転している間に起きた事故は、顧客が加入している自動車保険の補償対象外となる。実際に日本自動車整備振興会連合会が公表した事故事例では、この状況での対人事故に対して約2,208万円の保険金が支払われた。無保険のまま同じ事故が起きれば、その全額が工場側の自己負担になる。
そして、見落とせない業界の実態がある。整備工場の経営者への取材によると、受託者賠償責任保険の加入率は業界全体の約1/3程度にとどまっているという。 つまり、全国の整備工場の約3分の2は、この巨大なリスクに無防備なまま日々の業務をこなしているのが現状だ。
結論からいえば、自動車整備工場が受託者賠償責任保険に加入することは、工場を守るための最低限のリスク管理である。
この記事では、受託者賠償責任保険が「何を補償するのか」「なぜ必要なのか」「どんな事故でいくら支払われるのか」を、整備業のリテラシーに合わせて分かりやすく解説する。
1. 受託者賠償責任保険とは何か:名称の違いと基本構造
「受託者賠償責任保険」「受託物賠償責任保険」「自動車管理者賠償責任保険」「自動車整備業賠償共済保険」——これらはすべて似た名前だが、厳密には指す範囲が異なる。
| 名称 | 概要 |
|---|---|
| 受託者賠償責任保険(広義) | 他人から預かったモノに損害を与えたときの賠償責任をカバーする保険の総称 |
| 自動車管理者賠償責任保険(自管賠) | 自動車の預かりに特化した受託者賠償責任保険。整備工場・駐車場経営者向け |
| 受託自動車保険 | 預かった車を運転中の事故(対人・対物・自損)を補償する保険 |
| 自動車整備業賠償共済保険 | 各都道府県の自動車整備振興会が提供する、整備事業業向けのパッケージ共済保険 |
整備工場の文脈では、「受託者賠償責任保険」は主に**「顧客から預かった車に損害を与えた際の賠償責任をカバーする保険」**を指す言葉として使われることが多い。一言で表すと
「顧客の車を預かっている間に何か起きたとき、その損害賠償コストを肩代わりしてくれる保険」
整備・車検・点検のために入庫した車は、保管中も運転中も、工場の管理下に置かれている。その間に発生したあらゆる損害に備えるのが、受託者賠償責任保険の本質である。
2. 顧客の保険が「使えない」理由:整備業者が直面する保険の盲点
整備工場の経営者が最も見落としやすいのが、この点だ。
なぜ顧客の任意保険は使えないのか?
顧客が加入している任意の自動車保険は、基本的に**「記名被保険者(車の所有者・主な運転者)や、その承諾を得た人物」**が運転中の事故を補償するものだ。
整備業者が顧客の車を業務で運転する場合、保険約款上は**「業として受託した車を運転する者」**と見なされ、保険の補償範囲から外れることがほとんどである。
| シチュエーション | お客様の自動車保険 | 整備業者側の備え |
|---|---|---|
| 顧客が自分で運転中の事故 | ✅ 適用される | 不要 |
| 整備事業者が回送・引き取り中の事故 | ❌ 適用されない | 受託自動車保険が必要 |
| 整備事業者が試運転中の事故 | ❌ 適用されない | 受託自動車保険が必要 |
| 整備事業者が納車中の事故 | ❌ 適用されない | 受託自動車保険が必要 |
つまり、回送・引き取り・試運転・納車というルーティン業務のすべてで、顧客の保険は機能しない。整備工場が自ら保険を持っていなければ、事故の賠償は全額自腹となる。
3. 業界の実態:加入率は約3分の1という現実
受託者賠償責任保険の必要性は理解していても、実際に加入している整備工場は決して多くない。
整備工場の経営者への取材によると、受託者賠償責任保険(自動車管理者賠償責任保険・受託自動車保険を含む)の加入率は、業界全体でおよそ1/3程度にとどまっているという。
つまり、全国の整備工場の約3分の2が未加入または補償が不充分な状態で業務を行っていることになる。
なぜ未加入の工場がこれほど多いのか
加入率が低い背景には、主に次の要因が考えられる。
- 「事故を起こしたことがないから大丈夫」という正常性バイアス
- 「顧客の自動車保険でカバーされる」という誤った思い込み(→詳細は前章)
- 保険料のコストを抑えたいという経営判断
- 保険の種類・補償範囲が複雑で、どれに入れば良いか判断できない
「未加入」が最大のリスク
次章の事故事例が示す通り、対人事故1件で2,000万円超の賠償が発生する。これは多くの中小整備工場にとって、事業の存続を左右する金額だ。
「加入率が低い=よくある判断」ではなく、「加入率が低い=多くの工場が見えていないリスクを抱えている」と読むべきである。
加入しないまま事故が起きてからでは遅い。加入率の低さは、業界全体の慢性的なリスク放置の現れでもある。
4. 保険なしで事故が起きると何が起こるか:実際の事故事例と賠償額
「うちはそんな事故は起こさない」。しかし、次の事例はいずれも日整連が公表した実際の保険支払事例である。
事例①|回送中の対人事故(賠償額:約2,208万円)
車検整備の依頼を受け、従業員が顧客の自宅で車を預かり、自工場まで運転していた途中、横断歩道を渡っていた歩行者(81歳・男性)と接触。後遺障害が残った。
支払保険金:22,081,721円(後遺障害逸失利益 約1,058万円 + 後遺障害慰謝料 約806万円 + 治療費 等)
対人事故は被害者の年齢・収入・後遺障害の程度によって賠償額が大きく跳ね上がる。2,000万円超の賠償が自腹になれば、多くの中小整備工場は経営が立ち行かなくなる。
事例②|車検場内でのブレーキ踏み間違い(賠償額:約543万円)
車検場で順番待ち中にアクセルとブレーキを踏み間違え、前方のバイクとヘッドライトテスターに衝突。バイク搭乗者にケガ、バイクも損壊した。
支払保険金:5,427,100円
「車検場でゆっくり動いていた」状況でも、これだけの賠償が発生する。車検場での接触事故は業界内でも多発している。
事例③|台風による受託車7台の水没(賠償額:約545万円)
台風接近により作業・納車を取りやめ、工場敷地内に保管していた受託車7台がすべて水没した。
支払保険金:5,450,000円
自然災害による受託車の損害には法律上の賠償責任は発生しない。ただし、顧客の車を水没させた事実は残る。この事例は法的賠償義務がないため賠償責任保険では支払われないケースであり、水災補償を含む別の保険(火災保険の水災特約等)での備えが必要になる。
事例④|整備ミスによるエンジン焼き付き(賠償額:約100万円)
12ヵ月点検で入庫した車のオイル交換後、ドレンコックの締めが不充分なまま納車。走行後にエンジンが焼き付き、走行不能となった。
支払保険金:約100万円(牽引費・整備費等)
オイル交換は整備工場の日常業務だ。「うっかり」が大きな賠償に直結する。なお、この事例は**PL保険(生産物賠償責任保険)**の領域に当たり、受託者賠償責任保険の対象ではないため、別途の備えが必要である。
事例⑤|受託車の盗難(賠償額:約250万円)
車検で入庫した車を工場前に停めておいたところ、盗難被害に遭った。
支払保険金:250万円(車両賠償保険から)
5. 受託者賠償責任保険が補償する4つの場面
受託者賠償責任保険(自動車管理者賠償責任保険)が主にカバーするのは、次の4つの場面だ。
① 保管施設内での管理中
整備工場の敷地内・駐車スペースで保管している間に、受託車に損害が生じた場合。
- 例:構内移動中に別の車と接触させてしまった
- 例:工具棚が倒れて顧客の車に当たった
② 移動・試運転のための施設外運転中
引き取り・回送・試運転・納車など、施設の外で管理している間の損害。
- 例:試運転中に縁石に乗り上げてバンパーを破損した
- 例:納車途中に過失ある追突事故を起こした
③ 保管中の盗難
敷地内に保管していた受託車が盗まれた場合。
- 例:夜間に施錠していたにもかかわらず高級車が盗まれた
④ 受託車運転中の対人・対物賠償
受託車を運転中に起こした対人・対物事故の賠償責任。
- 例:回送中に歩行者をはねて重傷を負わせた
- 例:車検場内での接触事故
6. ディーラー・リース会社から業務委託を受けている工場が特に注意すべき点
ディーラーやリース会社から定期的に車両整備を受託している工場には、一般の個人客対応とは異なるリスクが存在する。
取引条件として加入が求められるケースが増えている
ディーラーやリース会社は、外注先の整備工場に対して**「受託者賠償責任保険への加入」を取引条件として定めている**ことがある。未加入の状態で事故が起きた場合、取引打ち切りや損害の全額請求に発展するリスクがある。
1台あたりの車両価値が高くなりやすい
リース会社から入庫する車両は、法人向け高級セダンや商用車が多い傾向にある。1台当たりの車両価値が高いほど、万一の事故時の賠償額も膨らむ。
台数が多い分、同時リスクが増える
個人客と異なり、複数台を同時に預かることが常態化している工場も多い。同時に多くの受託車を抱えている状況は、1件の事故(台風・火災など)で複数台が被害を受けるリスクと表裏一体だ。
7. 受託者賠償責任保険に加入する3つのメリット
メリット① 高額賠償から会社を守れる
対人事故の場合、賠償額は数千万円に達することがある。保険に加入していれば、その賠償金を保険会社が負担するため、会社の財務が守られる。
メリット② 取引先(ディーラー・リース会社)との信頼関係を維持できる
保険加入は、「万一のことが起きても責任を果たせる体制が整っている」というプロとしての証明でもある。加入証明を取引先に提出できることで、業務委託契約の継続・拡大につながることもある。
メリット③ 示談交渉・法律費用のサポートが受けられる
損害保険各社が提供する受託者賠償責任保険では、賠償金の支払いだけでなく、示談交渉の代行・弁護士費用(争訟費用)・緊急措置費用・損害防止費用なども補償の対象となる場合が多い。事故直後の対応に追われる現場にとって、専門家のサポートが受けられることは大きな安心材料だ。
8. 整備工場で検討したい保険の全体マップ
受託者賠償責任保険だけで、整備工場のリスクがすべてカバーされるわけではない。全体像を把握した上で、自社に必要な組み合わせを選ぶことが重要だ。
| リスクの種類 | 具体的な場面 | 対応する保険 |
|---|---|---|
| 受託車の運転中事故(対人・対物) | 回送・試運転・納車中の事故 | 受託自動車保険 |
| 受託車の損傷・盗難(保管中) | 構内事故・夜間盗難 | 受託物賠償責任保険/車両賠償保険 |
| 受託車の自然災害被害 | 台風・洪水による水没 | 火災保険(水災特約) |
| 整備ミスによる納車後の事故 | オイル漏れ・タイヤ脱落など | PL保険(生産物賠償責任保険) |
| 施設の管理不備による第三者事故 | お客様がピットに落ちた | 施設賠償責任保険 |
| 従業員のケガ・死亡 | 整備中の事故・リフト下敷き | 労災上乗せ保険 |
| 工場・設備の火災 | 火気取扱中の出火 | 事業用火災保険 |
整備振興会の「自動車整備業賠償共済保険」という選択肢
各都道府県の自動車整備振興会の会員であれば、「自動車整備業賠償共済保険」に加入できる。以下の補償をパッケージで備えられるのが特徴だ。
| 区分 | 内容 |
|---|---|
| 基本契約 | 受託自動車保険(運転中の対人・対物・自損) |
| 基本契約 | 施設賠償責任保険(施設管理に起因する第三者への賠償) |
| 基本契約 | PL保険(整備後の不具合による事故) |
| オプション | 車両賠償保険(保管中の受託車自体の損傷・盗難) |
| オプション | 火災・水災特約(自然災害による受託車への被害) |
整備振興会の会員工場であれば、まずここを確認することを強く勧める。
まとめ
受託者賠償責任保険に加入することは、整備の腕だけでは防げないリスクから会社と取引先との信頼関係を守ることである。
業界全体でも加入率は約1/3にとどまっており、多くの工場が「事故が起きてから」初めてその必要性を痛感している。しかし、2,000万円超の賠償が発生してからでは取り返しがつかない。
「いざとなれば顧客の保険でカバーされるだろう」という思い込みを持ったまま業務を続けることは、経営上の重大なリスクだ。
確認して不安が残れば、地元の自動車整備振興会や保険代理店に相談することを勧めたい。
参考資料
- 日本自動車整備振興会連合会(日整連)「自動車整備業賠償共済保険 事故事例集」
- 各都道府県自動車整備振興会 共済保険案内資料