

- ハ方式廃止、2028年3月1日で確定した
- 8月28日、内閣府令・監督指針の改正が公布された
- 「イ」「ロ」方式への整理——ハ方式はこう変わる
- 施行まで1年半 「待ちNG」な理由を金融庁が明示した
- 今月中にできること—10月13日締切のパブコメに意見を出す
- このパブコメはハ方式廃止とは別件—混同に注意
- 整備工場代理店として出せる意見の2つのポイント
- e-Govからの提出手順
- 2028年3月施行まで、逆算タイムスケジュール
- 2026年中(今すぐ)——方針確認と体制の棚卸し
- 2027年前半—商談フローと意向把握シートの改訂・研修設計
- 2027年後半—実地トレーニングと証跡管理システムの導入・試運用
- 2028年2月末——施行直前チェックポイント
- 「ロ」方式移行の実務3ポイント
- ①意向把握の記録——何を・どこまで残すか
- ②商談時間の延長への対応——現場を疲弊させないために
- ③代理店システム導入の検討基準
- まとめ この改正に「様子見」という選択肢はない
当サイトの連載記事、「激震!改正保険業法」(第3回、2026年6月29日公開)で「比較推奨販売の新指針・ルールは今秋にも示されるとみられている」と書いた。その宿題が、8月28日に答えが出た。
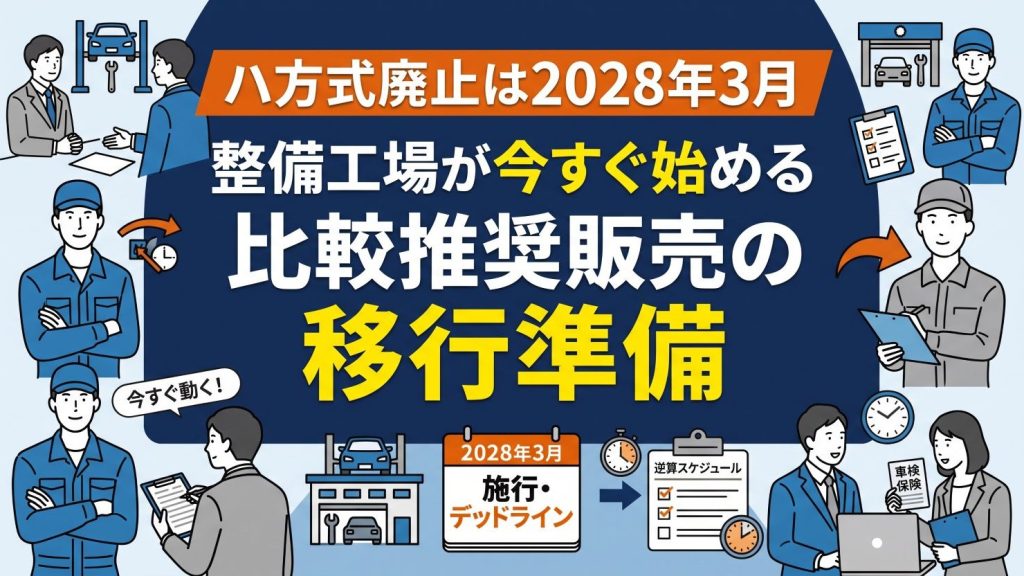
金融庁は同日、比較推奨販売に係る内閣府令および監督指針の改正を確定・公布した。「ハ方式」の廃止は2028年3月1日施行、この日付が、整備工場代理店が動くべきデッドラインである。
本記事では、改正確定の内容をおさらいした上で、「今月(10月)中にできること」から「2028年2月末の施行直前チェック」まで、逆算の行動計画を整理する。連載を初めて読む方も、まずこの記事から入っていただいて差し支えない。
ハ方式廃止、2028年3月1日で確定した
8月28日、内閣府令・監督指針の改正が公布された
金融庁は2026年8月28日付の発表で、保険業法施行規則及び「保険会社向けの総合的な監督指針」等の一部改正を公布した。
改正の背景は、2024年6月に公表された「損害保険業の構造的課題と競争のあり方に関する有識者会議」報告書、同年12月に公表された金融審議会「損害保険業等に関する制度等ワーキング・グループ」報告書に遡る。
これらの提言を受けて、乗合代理店における適切な比較推奨販売の確保を目的として、内閣府令・監督指針の改正が進められてきたもの。
パブリックコメントは2025年12月17日から2026年1月30日にかけて実施され、133の個人・団体から計759件の意見が寄せられた。現場の負担感と制度の曖昧性を指摘する声が多数を占めたことが、最終的なルール設計に反映された。
施行日は2028年3月1日(水曜)。監督指針の適用も同日となっている。
「イ」「ロ」方式への整理——ハ方式はこう変わる
第3回記事(詳細はこちら)で詳しく解説した通り、比較推奨販売の「イロハ方式」とは2016年施行の保険業法改正時に定められた3つの募集手法。ここでは簡潔に要約する。
- 「イ」方式:乗り合い保険商品の概要を比較説明する。推奨はせず、商品選択は顧客に委ねる
- 「ロ」方式:顧客の意向を聴き取り、そのニーズに基づいた適正な商品を推奨・提案する
- 「ハ」方式:代理店独自の基準に沿って商品を選別・推奨する(テリトリー制など)
このうち「ハ」方式は代理店の経営方針などを根拠に商品を推奨するもので、多くのモーター代理店がこの方式を採用してきた。某中古車販売店事件を契機とした今回の改正では、この方式が廃止の対象となった。
今後の比較推奨販売は、「イ」または「ロ」方式のいずれかで行うことが求められる。パブリックコメントでは現場の負担感から「ロ」方式の採用を支持する意見が多く、有力視されている。
施行まで1年半 「待ちNG」な理由を金融庁が明示した
ただし、「2028年3月まで時間がある」と受け取ってはならない。
金融庁は今回の発表の中で、次のように明示している。「乗合代理店においては、顧客の最善の利益を勘案した業務運営を図る観点から、改正後の内閣府令の施行日及び監督指針の適用日を待つことなく、可能な限り速やかに体制整備を行い、比較推奨販売を適切に実施されることが望ましい」。
これは努力目標ではない。監督する保険会社が代理店に対して「体制整備が速やかに進んでいるか」をモニタリングすることを前提とした表現だ。
連載第1回で報告した通り、損害保険各社はすでに自己診断チェックシートへの回答内容に基づいてコンプライアンス違反リスクが高いと判断した代理店の契約解除を進めている。「施行日になってから動く」という選択肢は、実質的には存在しないと見たほうが現実的だ。
今月中にできること—10月13日締切のパブコメに意見を出す
このパブコメはハ方式廃止とは別件—混同に注意
8月28日の改正確定と前後して、金融庁は2026年9月11日付で「保険会社向けの総合的な監督指針」のさらなる一部改正案についてパブリックコメントを実施中だ。
意見募集の締め切りは2026年10月13日(火)17時00分。
この改正案は、8月28日に確定した「ハ方式廃止(比較推奨販売の適正化)」とは別件で、対象は以下の3点。
- 企業内代理店に関する規制の再構築
- 独占禁止法遵守態勢の構築
- 企業向け損害保険商品のモニタリングの高度化
混同して「すでに確定した話だから関係ない」と素通りするのは禁物だ。整備工場代理店として意見を出せる余地がある。
整備工場代理店として出せる意見の2つのポイント
今回のパブコメで、整備工場代理店が実務の視点から意見を出せる論点は主に2つある。
①企業内代理店規制の経過措置スケジュールが現場に与える影響
企業内代理店の特定契約比率規制については段階的な適用が想定されている。中小規模の整備工場代理店が体制移行に要する実務的な時間と、段階適用のスケジュールが現実的に合致しているかどうかは、現場からしか伝えられない視点だ。
②独占禁止法遵守のための体制整備コストの実態
独禁法遵守態勢の構築を求められた時、大手ディーラーと少人数で運営する整備工場代理店では、かかるコストと人的負担が根本的に異なる。連載第2回で報告したように、管理責任者の選任1つとっても、人手不足の整備業界では極めてハードルが高い。この実態を数字や具体例で示すことが、有効な意見になる。
e-Govからの提出手順
意見の提出はe-Govウェブサイト経由でオンライン提出が可能。手順は以下の通り。
- e-Govの当該案件ページ(https://public-comment.e-gov.go.jp/servlet/Public?CLASSNAME=PCMMSTDETAIL&id=225026063&Mode=0)にアクセスする
- 「意見を提出する」ボタンから入力フォームへ進む
- 氏名または法人名、職業または業種、連絡先(住所・電話番号または電子メールアドレス)、意見内容、理由を記入する
- 匿名を希望する場合は、意見の冒頭にその旨を明記する
- 2026年10月13日(火)17時00分までに送信する
電話による意見提出は受け付けていない。期限厳守で対応のこと。
2028年3月施行まで、逆算タイムスケジュール
2026年中(今すぐ)——方針確認と体制の棚卸し
まず自社が現在どの方式で保険募集を行っているかを整理する。
「ハ」方式を採用している場合、どの商品・どの保険会社がその対象になっているかをリストアップする。乗り合い先の保険会社ごとに、現行の募集フローを可視化することが最初のステップだ。
併せて、社内の保険募集人の資格保有状況と、教育の受講記録を確認する。連載第2回で指摘した通り、募集人の教育管理は「管理」・「教育」・「記録」の三本柱として体制整備の核心だ。この棚卸しなしに次のステップへは進めない。
2027年前半—商談フローと意向把握シートの改訂・研修設計
「ロ」方式への移行を前提として、商談フローを再設計する。
顧客の意向をどの段階でどのように聴き取り、何を記録として残すかを決める必要がある。意向把握シートの様式設計、商談トークスクリプトの草稿作成、そして募集人向け研修の設計をこの期間に完了させることが目標となる。
損害保険各社が提供するeラーニングの活用に加え、社内独自の教育が必要な部分についてはアウトソーシングの検討も選択肢の1つである。
2027年後半—実地トレーニングと証跡管理システムの導入・試運用
設計した商談フローを実際の現場で試す。
自動車保険獲得コンサルタントの高島健太氏(ミスター保険)は第3回記事取材時に、「『ロ』方式による商談のロールプレイングをすでにスタートしているが、商談時間は従来と比べて8分程度長くなった。早い段階から準備しながら、時間をかけて現場に落とし込んでいくことが重要」と語っている。
「8分」という数字は決して小さくない。1日の保険商談が複数件あれば、それだけで業務時間が積み上がる。試運用期間に時間超過の原因を特定し、オペレーションを改善するための期間として、2027年後半の半年間を充てることが現実的だ。
また、この時期に証跡管理システムの導入と試運用を開始する。保険代理店システムは、法改正の業務フローに沿った設計となっているものが増えており、商談記録・意向把握の記録・視聴履歴などを一元管理できる点が重要。本番運用前に操作習熟と運用ルールの確立を済ませておく必要がある。
2028年2月末——施行直前チェックポイント
施行前の最終確認として、以下を点検する。
- 「ハ」方式による募集が社内で完全にゼロになっているか
- すべての保険募集人が「ロ」方式(または「イ」方式)の商談フローを実施できるか
- 意向把握記録・商談プロセスの証跡が適切に保存される仕組みが稼働しているか
- 保険会社からの監査・モニタリングに対して、記録を提示できる状態にあるか
この確認が2月末に完了していない場合、3月1日の施行日を迎えたとき対応が間に合わない。2027年後半の試運用期間に問題を洗い出し、2028年2月末には「すでに運用できている」状態を目指すべきだ。
「ロ」方式移行の実務3ポイント
①意向把握の記録——何を・どこまで残すか
改正保険業法において、募集の証跡管理は最重視される要素である。
「ロ」方式では、顧客の意向を聴き取った上で推奨商品を提案する。この時、「何をどう聴き取り、なぜその商品を推奨したか」を記録として残さなければならない。
記録すべき最低限の要素は、①顧客が希望した補償内容・優先事項、②提案した商品と推奨理由、③顧客が最終的に選択した商品と選択理由の3点だ。
これらが記録されていなければ、後から「代理店都合で商品を推奨したのではないか」という疑義に対して反証できない。記録の粒度と保存期間について、保険会社の指導方針を確認しながら社内ルールを設定しよう。
②商談時間の延長への対応——現場を疲弊させないために
高島氏が指摘した「8分の延長」は、商談プロセスに顧客意向の確認と記録という工程が加わることに起因する。
この時間増を「仕方ないコスト」として吸収するか、それとも商談フローを最適化して短縮するかは、各代理店の判断による。ただし、時間増を見込まないまま募集人の業務量を据え置くと、連載第2回で指摘したような「教育の時間が取れない」、「整備業務との両立が困難になる」という問題が再燃する。
商談件数の調整、担当の分業化、または整備士の募集人資格保有者の見直しなど、業務設計を含めた対応策を早期に検討することが求められる。
③代理店システム導入の検討基準
証跡管理・意向把握・教育記録の3つを自社で手作業により管理することは、現実的ではない。
代理店システムの選定に当たって確認すべき基準は以下の3点。
- 改正保険業法の業務フローに対応した設計になっているか
- 意向把握から商談記録までを一元管理・検索できるか
- eラーニングの視聴履歴や習得度の証跡を保険会社に提示できる形式で出力できるか
高島健太氏が展開する改正保険業法に準拠した自習タイプのオンラインシステムのように、視聴履歴や習得度の証跡を残せる点を重視する設計が求められる。自社に合ったシステムを選定するためにも、2027年前半の段階で複数の選択肢を比較検討しておくことが望ましい。
まとめ この改正に「様子見」という選択肢はない
連載第1回(こちら)から追ってきた流れを振り返ると、改正保険業法が整備工場代理店に問いかけているのは一貫して同じことだ。「顧客本位の体制を、自力で構築できるか」。
保険会社による支援は大幅に縮小された。管理責任者の確保は難しい。商談時間は延びる。記録の要件は厳しくなる。それでも地域のトータルカーサービスとして自動車保険を提供し続けるためには、この現実から逃げることができない。
「ハ方式廃止は2028年3月1日」という答えが出た今、残された時間をどう使うかが問われている。
逆算すれば、今すぐ動き始めることが唯一の正解だ。まずは現状の棚卸しと、10月13日締め切りのパブリックコメントへの参加から始めてみては。